La validation des identités, plus communément appelée KYC (Know Your Customer), représente un pilier fondamental de la sécurité financière en ligne. C’est un processus conçu pour protéger les consommateurs et les plateformes contre la fraude, le blanchiment d’argent et le financement d’activités illégales. Cependant, malgré son rôle essentiel, le KYC est souvent perçu comme un obstacle, notamment lorsqu’il retarde l’accès à des services ou, plus frustrant encore, le retrait de fonds.
Beaucoup de personnes se retrouvent confrontées à des blocages inattendus, voyant leurs demandes de retrait repoussées sans comprendre la raison exacte. Ces situations génèrent de l’anxiété et de l’incertitude, transformant une opération simple en un véritable parcours du combattant. Il est pourtant souvent possible d’éviter ces désagréments en comprenant les exigences et en préparant les documents nécessaires.
Lire également : Comment les stratégies digitales peuvent solidifier la crédibilité de votre entreprise
Cet article se propose de démystifier le processus KYC en identifiant les cinq erreurs les plus courantes qui peuvent bloquer la validation de votre compte et, par conséquent, retarder vos retraits. En maîtrisant ces points, vous pourrez aborder vos transactions en ligne avec plus de sérénité et d’efficacité.
Contents
- 1 L’importance du KYC pour la sécurité de vos transactions
- 2 Erreur 1 : des informations personnelles incorrectes ou incohérentes
- 3 Erreur 2 : documents d’identité non conformes ou expirés
- 4 Erreur 3 : justificatif de domicile obsolète ou inadapté
- 5 Erreur 4 : l’absence de vérification du mode de paiement
- 6 Erreur 5 : ne pas anticiper le processus de vérification
- 7 Anticiper pour des transactions fluides et sécurisées
L’importance du KYC pour la sécurité de vos transactions
Le terme KYC, ou « Know Your Customer » (Connaissez Votre Client), désigne une série de vérifications que les institutions financières et les plateformes en ligne sont tenues d’effectuer pour confirmer l’identité de leurs utilisateurs. Cette obligation réglementaire vise à instaurer un environnement de confiance et de transparence. Pour les utilisateurs de plateformes de services en ligne, y compris des sites de jeux et de divertissement, il est primordial de comprendre que des acteurs comme Casinozer en France, par exemple, doivent respecter des procédures strictes pour la vérification des identités, garantissant ainsi la conformité légale et la protection des fonds.
A lire en complément : Formule 1 : Décryptage du Coût Réel d’une Monoplace d’Exception
Le processus KYC protège non seulement les entreprises contre les risques légaux et de réputation, mais il assure également la sécurité des utilisateurs. En vérifiant l’identité de chaque personne, les plateformes peuvent prévenir l’usurpation d’identité, les transactions frauduleuses et l’utilisation de comptes à des fins illicites. C’est une mesure de protection réciproque, qui bénéficie à toutes les parties prenantes en renforçant l’intégrité du système financier.
Erreur 1 : des informations personnelles incorrectes ou incohérentes
L’une des causes les plus fréquentes de rejet lors d’une vérification KYC réside dans la soumission d’informations personnelles erronées ou incohérentes. Il suffit parfois d’une simple faute de frappe ou d’une légère divergence pour que le système de vérification automatique, ou même un agent humain, signale une anomalie. Ces erreurs peuvent aller du prénom mal orthographié à une date de naissance incorrecte, en passant par une adresse qui ne correspond pas exactement aux documents.
Imaginez que vous ayez enregistré votre compte avec votre nom de jeune fille, mais que votre pièce d’identité officielle affiche votre nom d’épouse. Ou bien, une virgule manquante ou un numéro d’appartement oublié dans l’adresse peut suffire à créer une divergence. Les plateformes exigent une correspondance parfaite entre les données saisies lors de l’inscription et celles figurant sur les documents officiels. Toute incohérence, même minime, déclenche un processus de vérification manuel plus long ou, dans le pire des cas, un refus pur et simple de validation.
Avant de soumettre vos documents, prenez le temps de vérifier chaque champ de votre profil utilisateur. Assurez-vous que votre nom complet, votre date de naissance, votre adresse et toute autre information personnelle correspondent trait pour trait à ce qui est inscrit sur votre pièce d’identité et votre justificatif de domicile. Une attention méticuleuse à ces détails peut vous épargner bien des frustrations et des retards.
Erreur 2 : documents d’identité non conformes ou expirés
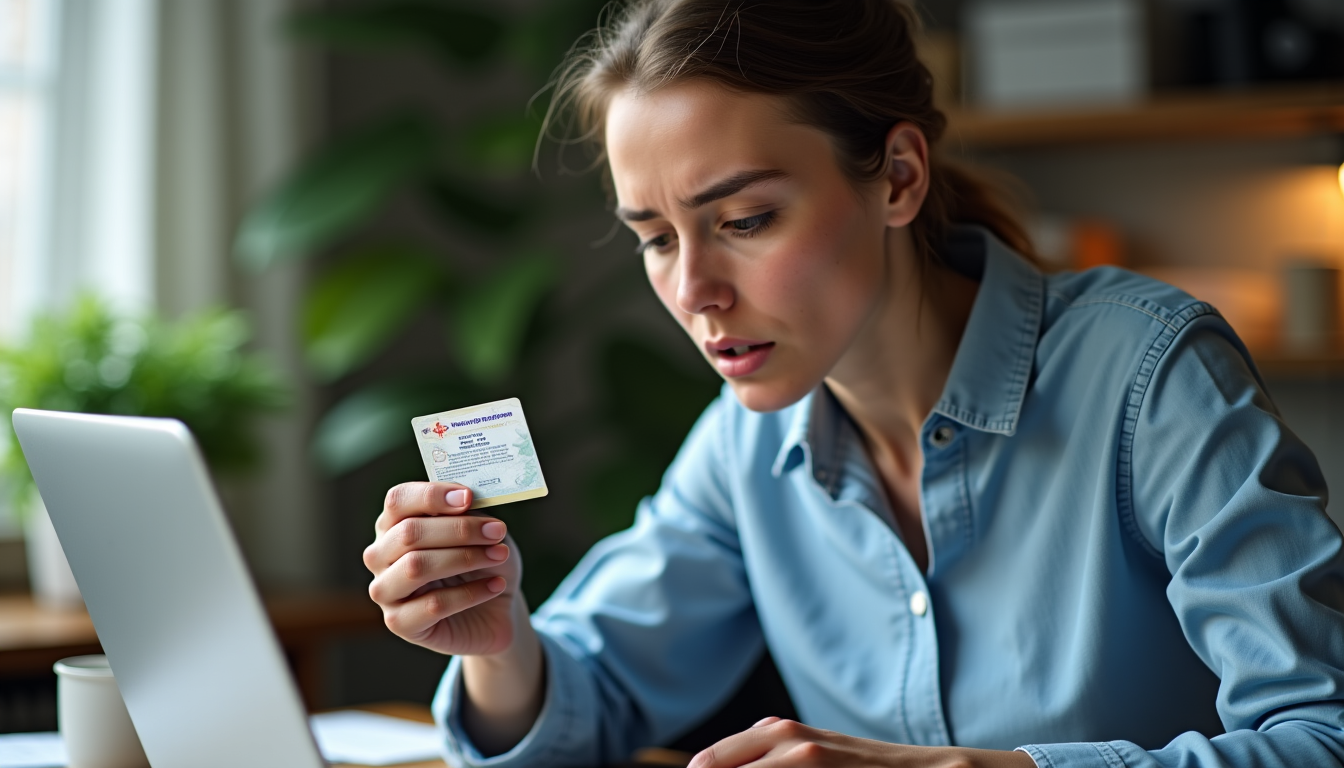
La validité et la conformité de vos documents d’identité constituent un autre point de blocage majeur dans le processus KYC. De nombreuses plateformes refusent systématiquement les documents expirés, même s’ils sont périmés de quelques jours seulement. Il est de votre responsabilité de vous assurer que votre passeport, carte d’identité ou permis de conduire est toujours en cours de validité au moment de la soumission.
Au-delà de la date de validité, la qualité des documents soumis est primordiale. Un scan flou, une photo mal éclairée, une image rognée où des informations essentielles sont manquantes, ou encore la présence de reflets sur votre pièce d’identité peuvent entraîner un rejet. Les systèmes de vérification ont besoin de lire clairement toutes les informations : nom, prénom, date de naissance, numéro de document, date d’émission et de validité, ainsi que la photo d’identité. Toute difficulté à identifier ces éléments conduit à une non-conformité.
Pour éviter ces écueils, suivez ces recommandations lors de la soumission de vos documents d’identité :
- Utilisez un document officiel et en cours de validité (carte nationale d’identité, passeport, permis de conduire).
- Assurez-vous que le document n’est pas endommagé et que toutes les informations sont lisibles.
- Prenez une photo ou un scan de haute qualité, sans flash direct ni reflets.
- Veillez à ce que les quatre coins du document soient visibles sur l’image.
- Si le document comporte deux faces (comme une carte d’identité), soumettez les deux.
Erreur 3 : justificatif de domicile obsolète ou inadapté
Après l’identité, la preuve de résidence est la deuxième étape cruciale du KYC. Les plateformes demandent un justificatif de domicile pour confirmer votre adresse physique, un élément essentiel pour la prévention de la fraude et le respect des réglementations géographiques. L’erreur la plus courante ici est de soumettre un document qui ne respecte pas les critères de fraîcheur ou de pertinence.
Généralement, les justificatifs de domicile doivent être récents, souvent datant de moins de trois mois. Un relevé bancaire de l’année précédente ou une facture d’électricité vieille de six mois ne seront pas acceptés. Il est également important que le document affiche clairement votre nom complet, qui doit correspondre à celui de votre compte, ainsi que votre adresse complète. Le document doit également provenir d’une source fiable et reconnue.
Voici une liste de documents fréquemment acceptés comme justificatif de domicile :
- Facture d’électricité, de gaz, d’eau ou d’internet (datant de moins de 3 mois).
- Relevé de compte bancaire ou relevé de carte de crédit (datant de moins de 3 mois).
- Quittance de loyer émise par une agence immobilière ou un propriétaire enregistré (datant de moins de 3 mois).
- Attestation d’assurance habitation (datant de moins de 3 mois).
- Avis d’imposition (généralement celui de l’année précédente, si plus récent).
Évitez de soumettre des documents comme des factures de téléphone mobile, des courriers personnels ou des relevés de points de fidélité, qui sont rarement acceptés. Si vous avez des difficultés à obtenir un justificatif à votre nom, certaines plateformes peuvent accepter une attestation d’hébergement accompagnée d’un justificatif de domicile de l’hébergeant et de sa pièce d’identité, mais cela reste moins courant et souvent plus complexe à valider.
Erreur 4 : l’absence de vérification du mode de paiement
Une étape souvent sous-estimée du processus KYC est la vérification du mode de paiement. Les plateformes exigent cette vérification pour s’assurer que les fonds proviennent bien du titulaire du compte et pour prévenir le blanchiment d’argent et l’utilisation de cartes volées. Si vous n’avez pas encore effectué de dépôt ou de retrait avec un mode de paiement spécifique, il est fort probable que vous deviez le vérifier avant de pouvoir retirer vos gains.
La nature de la vérification varie selon le mode de paiement :
- Pour les cartes bancaires : Il vous sera souvent demandé une photo recto-verso de votre carte, en masquant certains chiffres (généralement les 8 chiffres du milieu sur le recto et le cryptogramme visuel au verso), mais en laissant visibles votre nom, les 4 premiers et 4 derniers chiffres, et la date d’expiration.
- Pour les virements bancaires : Un relevé d’identité bancaire (RIB) ou un relevé de compte affichant votre nom, l’adresse de votre banque et votre numéro de compte est généralement requis.
- Pour les portefeuilles électroniques (e-wallets) : Une capture d’écran de votre compte e-wallet montrant votre nom d’utilisateur, votre adresse e-mail associée et parfois un historique récent de transactions peut être demandée.
L’erreur ici est de ne pas anticiper cette demande et de ne pas avoir les documents prêts. De plus, il est impératif que le nom associé au mode de paiement corresponde exactement au nom du titulaire du compte sur la plateforme. Toute divergence entraînera un rejet immédiat, car cela pourrait indiquer une tentative de fraude ou d’utilisation non autorisée.
Erreur 5 : ne pas anticiper le processus de vérification
La dernière erreur, et non des moindres, est de ne pas anticiper l’exigence de vérification KYC. Beaucoup d’utilisateurs ne pensent à soumettre leurs documents que lorsqu’ils souhaitent effectuer leur premier retrait. C’est souvent à ce moment précis que les délais et les blocages deviennent les plus frustrants, car l’argent est déjà « en attente ».
Le processus de vérification peut prendre du temps, allant de quelques heures à plusieurs jours ouvrables, selon la plateforme et le volume de demandes. Si des documents supplémentaires sont requis ou si des corrections sont nécessaires, ce délai peut s’allonger considérablement. Attendre le moment du retrait pour initier le KYC, c’est s’exposer à des attentes prolongées et à la déception.
Nous vous conseillons vivement de compléter le processus KYC dès que possible après l’ouverture de votre compte. Même si la plateforme ne l’exige pas immédiatement, prendre l’initiative de soumettre vos documents vous permettra d’avoir un compte entièrement vérifié et prêt à l’emploi lorsque vous souhaiterez retirer vos fonds. Cette approche proactive vous garantit une expérience plus fluide et plus rapide.
L’attente prolongée d’une validation KYC peut générer un stress considérable, comparable à l’anxiété ressentie dans certains rêves prémonitoires. D’ailleurs, si vous traversez une période d’inquiétude financière, vous pourriez être intéressé par les interprétations des rêves d’arrachage de dent en islam, qui symbolisent souvent des pertes matérielles ou des transitions difficiles. Comprendre ces messages oniriques peut vous aider à mieux gérer le stress lié aux blocages administratifs.
Anticiper pour des transactions fluides et sécurisées
La compréhension et l’anticipation des exigences KYC sont des atouts majeurs pour toute personne utilisant des services financiers en ligne. Le processus, bien que parfois perçu comme contraignant, est une mesure de sécurité essentielle qui protège à la fois les consommateurs et les opérateurs. En évitant les cinq erreurs courantes détaillées précédemment, vous pouvez grandement améliorer l’efficacité et la rapidité de vos transactions.
De la cohérence des informations personnelles à la validité des documents, chaque détail compte. Préparer des documents clairs, à jour et conformes aux exigences de la plateforme est la clé pour une validation rapide et sans heurts. En adoptant une démarche proactive, vous transformez une potentielle source de frustration en une étape simple et sécurisée.
Pour mieux visualiser les exigences courantes, voici un tableau récapitulatif des documents et de leurs critères de validité fréquemment demandés :
| Type de document | Critères de validité | Exemples |
|---|---|---|
| Pièce d’identité | En cours de validité, photo claire, toutes informations lisibles, 4 coins visibles. | Passeport, Carte Nationale d’Identité, Permis de conduire. |
| Justificatif de domicile | Datant de moins de 3 mois, nom et adresse correspondants, émetteur officiel. | Facture d’électricité/gaz/eau/internet, relevé bancaire, quittance de loyer. |
| Preuve de mode de paiement | Nom correspondant, informations pertinentes visibles et sécurisées. | Photo de carte bancaire (chiffres masqués), RIB, capture d’écran de portefeuille électronique. |
« La sécurité en ligne n’est pas une option, mais une nécessité. Les procédures KYC sont le bouclier qui protège les fonds et les données des utilisateurs, instaurant un écosystème de confiance pour tous. »
En fin de compte, la validation KYC est un investissement dans votre tranquillité d’esprit. En vous y préparant correctement, vous assurez non seulement la sécurité de vos transactions, mais également la fluidité de vos retraits, vous permettant de profiter pleinement de votre expérience en ligne.